

Проєкти у сфері криптовалют витратили 638 мільйонів доларів від січня на викуп власних токенів на ринку. Це рекорд. Проте, ці значні кошти з децентралізованих фінансів (DeFi) розподіляються нерівномірно, надходячи переважно від двох великих гравців: Hyperliquid та Pump.fun, які відповідають майже за 90% загальної суми. Механізм викупу токенів (buyback) є давнім інструментом, що використовується компаніями для зменшення кількості акцій в обігу за рахунок прибутку. У світі криптовалют він став улюбленим маркетинговим аргументом для протоколів, що генерують дохід, і часто порожньою обіцянкою для тих, хто цього не робить.
Ключові моменти статті:
- Проєкти в криптосфері встановили рекорд, витративши 638 мільйонів доларів на викуп власних токенів з січня. Hyperliquid та Pump.fun забезпечили майже 90% цієї суми.
- Hyperliquid запровадив автоматизований механізм викупу для конвертації та знищення токенів HYPE, що значно підвищило їхню вартість. Натомість, стратегія викупу Pump.fun не змогла відновити довіру інвесторів.
Hyperliquid: машина з викупу HYPE працює на повну
Згідно з аналізом Financial Times, що базується на даних компанії Allium Labs станом на 25 серпня, обсяги викупів цього року перевищили показники за аналогічний період 2025 року (545 мільйонів доларів). У 2024 році загальна сума викупів сягнула 366 тисяч доларів, що значно менше мільйонів.
Основний внесок у це зростання зробив Hyperliquid. Ця децентралізована платформа для торгівлі безстроковими ф’ючерсами (контракти на термін без дати погашення, що торгуються он-чейн з кредитним плечем) спрямовує 99% торгових комісій до «фонду допомоги». Цей фонд автоматично конвертує комісії в токени HYPE безпосередньо на блокчейні, після чого токени знищуються та назавжди вилучаються з загальної пропозиції. Лише у другому кварталі 169 мільйонів доларів доходу принесли 141 мільйон доларів викупів. Це механіка, а не маркетинг.
Метт Хуган, директор з інвестицій Bitwise, вважає це «основною причиною» зростання: механізм «надає інвесторам чіткий канал, через який зростаюча активність протоколу відображається на вартості токена». Іншими словами, кожен трейдер, сплачуючи комісію, несвідомо купує HYPE для інших. Токен навіть увійшов до портфелю ETF від Hashdex з 1 вересня, маючи вагу 3,4%.
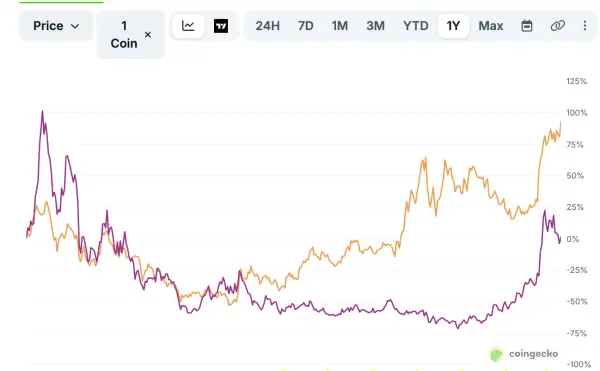
За рік HYPE зріс приблизно на 90%, тоді як PUMP за той самий період зріс лише на 13% (дані CoinGecko, 4 вересня). Хоча протоколи схожі, їхні траєкторії розвитку кардинально відрізняються.
Pump.fun: викуп, що не купує довіру
Pump.fun, другий за обсягами викупів, не мав такого успіху. Платформа для запуску мем-коїнів на Solana тривалий час спрямовувала 100% свого доходу на викуп PUMP. Після дев’яти місяців накопичення 29 квітня було знищено 36% циркулюючої пропозиції, що еквівалентно 370 мільйонам доларів. Ціна токена не відреагувала.
Довіра була підірвана ще раніше, коли команда почала переказувати значні суми SOL на Kraken, що викликало сумніви щодо реального стану їхніх резервів. Співзасновник Алон Коен визнав у розмові з CoinDesk того ж дня, що «був брак довіри до довгострокової перспективи компанії». Тому Pump.fun скоротив програму до 50% доходу, тоді як інша половина йде на фінансування розробки та найму персоналу.
Слід зазначити, що доходи протоколу зменшуються. У 2025 році вони сягнули 971 мільйона доларів, тоді як цьогорічний річний показник становить близько 320 мільйонів. Викуп половини доходу, що падає, все одно означає падіння. Викуп токенів зменшує пропозицію, але не створює попиту. Коли користувачі йдуть, ніхто не купує те, що спалює протокол.
Викуп токенів: ліки лише для здорових
У нижній частині рейтингу обсяги викупів значно менші. Sky Protocol (колишній MakerDAO) викупив SKY на 26 мільйонів доларів, і ціна його токена зросла приблизно на 8% за рік. Jupiter витратив 14 мільйонів доларів на JUP, який втратив 55%. Chainlink також викуповує, але LINK впав на 50%. Helium взагалі припинив свою програму в лютому. Lido пов’язує свій викуп із 40 мільйонами доларів річного доходу, тоді як LDO втратив 71%.
Елтон Шехдула, керівник відділу досліджень Allium, визнає, що викупи «можуть створити ілюзію довіри», але висловлює скептицизм щодо того, що «такі ініціативи самі по собі значно підвищать ціни». Амір Хаджіан, дослідник Keyrock, йде далі: «Ера токенів, що зростають виключно на хайпі, закінчилася». Інвестори прагнуть грошових потоків. Ті, хто їх має, викуповують, а ті, хто не має, вдають, що це роблять.
DeFi проти TradFi
Існує суттєва різниця порівняно з фондовим ринком. Компанія, що торгується на біржі, викуповує свої акції в чітко регламентованих умовах (у США правило SEC 10b-18 обмежує щоденні обсяги та час торгівлі) з щоквартальною публікацією сум. Натомість, протокол самостійно визначає відсоток, частоту та припинення викупу шляхом голосування управління або через повідомлення в X. Наприклад, Jupiter у січні розглядав можливість припинення своєї програми після витрат 70 мільйонів доларів у 2025 році, але продовжив її в уповільненому темпі цього року. Відсутність обмежень та санкцій означає, що викуп токенів наразі залишається скасованою обіцянкою.
Sky, Hyperliquid та Pump.fun здійснюють викупи, оскільки спочатку отримують дохід. Інші викуповують на основі обіцянок. Федеральна резервна система США оголосить своє рішення щодо відсоткових ставок 16 вересня, посеред «Rektember» – місяця, якого трейдери традиційно побоюються. dYdX, який з березня 2025 року спрямовує 25% свого чистого доходу на програму викупу, перебуває під таким же режимом: одного голосування управління – і все може припинитися.