
Інвестор довіряє 100 000 євро керуючому, який щорічно стягує 20% прибутку. Першого року портфель зріс на 30%. Другого — втратив 20%. Третього — зріс на 25%. За три роки капітал зріс на 30 000 євро до вирахування комісій. Згідно з однією умовою контракту, керуючий міг отримати 6 000 євро (20% від прибутку) або 10 960 євро (36,5% від прибутку).
Ця умова називається «high water mark» (максимальний рівень). У цій статті ми детально розглянемо, як вона працює, чому порядок нарахування комісій за управління та за результативність впливає на кінцеву суму, що не враховує цей механізм, та які питання варто поставити перед підписанням контракту.
Ключові моменти
- «High water mark» — це найвища вартість, з якої вже була сплачена комісія за результативність. Доки цей рівень не перевищено, керуючий не отримує винагороди.
- Без цього механізму падіння з подальшим зростанням враховується як прибуток. У нашому прикладі комісія зростає з 20% до 36,5% за три роки.
- Комісія має розраховуватися після вирахування плати за управління. За зворотної послідовності інвестор сплачує комісію з грошей, що вже пішли на оплату послуг: додатково 400 євро при 20 000 євро прибутку.
- Перед підписанням контракту слід з’ясувати, чи можна скинути «high water mark» до нуля та чи має кожен інвестор індивідуальний рівень, встановлений на його ціні входження.
Сплатити одну й ту саму прибавку лише один раз
Більшість фондів отримують винагороду двома шляхами. Плата за управління — фіксований відсоток від активів, що сплачується незалежно від результатів. Комісія за результативність, яка часто становить 10-20% від прибутку, сплачується лише за умови зростання фонду.
Залишається визначити, що таке прибуток. Виміряний від однієї дати розрахунку до наступної, він враховує кожне зростання після падіння. «High water mark» переносить точку відліку на найвищу вартість, яка вже була обкладена комісією. Нижче цього рівня керуючий нічого не стягує, навіть якщо фонд зріс за певний період.
Повернімося до прикладу з вступу, без урахування плати за управління, щоб виявити механізм. Через рік 100 000 євро перетворилися на 130 000. Керуючий стягує 20% від зароблених 30 000 євро, тобто 6 000 євро, і залишок становить 124 000 євро, що стає новим максимальним рівнем. Наступного року портфель втратив 20% і впав до 99 200 євро, комісія не нараховується. Третього року він зріс на 25% і досяг 124 000 євро — рівня кінця першого року.
З «high water mark» цей третій рік нічого не коштує, оскільки рахунок досяг рівня, з якого комісія вже була сплачена. Без нього керуючий стягує 20% від 24 800 євро заробленого прибутку, тобто 4 960 євро, і залишок становить 119 040 євро. Загалом інвестор сплатив 10 960 євро за 30 000 євро реального прибутку, що становить 36,5% замість 20% за контрактом.
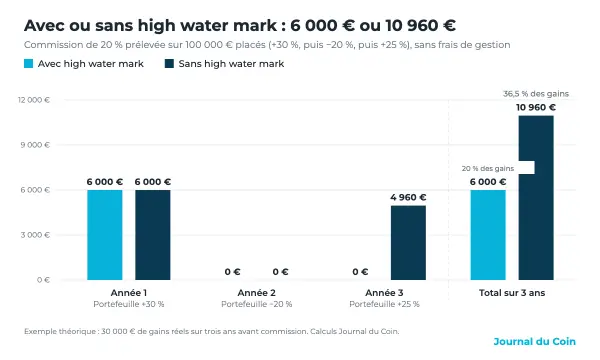
Максимальний рівень мало що змінює для фонду, який стабільно зростає. Він стає суттєвим, коли результати демонструють коливання, як у цьому прикладі.
Порядок нарахування комісій має значення
Коли фонд стягує одночасно плату за управління та комісію за результативність, він повинен визначити, що розраховувати першим. Цей вибір рідко анонсується на першій сторінці, але суттєво впливає на сплачену суму.
Розглянемо 100 000 євро, інвестовані з максимальним рівнем 100 000 євро, 2% плати за управління щорічно та 20% комісії. На кінець року портфель коштує 120 000 євро до вирахування комісій. Для спрощення плата за управління розраховується один раз від кінцевої вартості.
Якщо плата за управління нараховується першою, вона становить 2 400 євро. Залишається 117 600 євро, а комісія нараховується на 17 600 євро понад максимальний рівень, що становить 3 520 євро. Загальна сума витрат досягає 5 920 євро.
Якщо першою нараховується комісія, вона становить 20% від 20 000 євро валового прибутку, тобто 4 000 євро. Плата за управління, розрахована потім від 116 000 євро, коштує 2 320 євро. Тоді загальна сума витрат становить 6 320 євро.
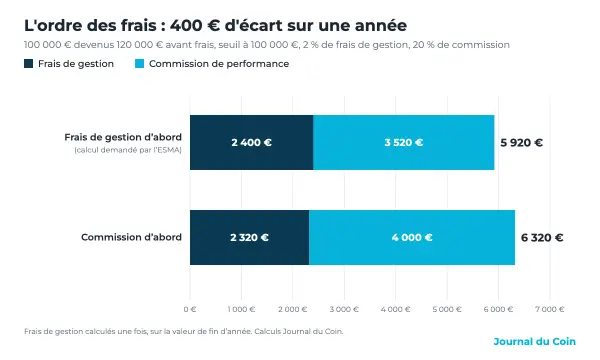
Різниця в 400 євро становить 2% від річного прибутку. При другому розрахунку керуючий стягує 20% від 2 400 євро, які інвестор так і не отримав, оскільки вони пішли на оплату послуг. Менша база для розрахунку плати за управління лише частково компенсує цю різницю. Розбіжність виникає щороку з позитивним результатом і зростає з розміром активів.
Для фондів, призначених для широкого загалу, це питання врегульоване. Рекомендації ESMA щодо комісій за результативність, чинні з січня 2021 року, вимагають розрахунку перевищення прибутку після вирахування всіх витрат, включно з платою за управління. Вони застосовуються до ПДУ та деяких альтернативних фондів, відкритих для приватних інвесторів, і часто слугують орієнтиром. Порядок розрахунку повинен бути вказаний у інформаційному документі фонду.
Кристалізація та індивідуальний максимальний рівень
«High water mark» запобігає подвійному нарахуванню комісії за однаковий приріст. Залишається з’ясувати, коли комісія фіксується та виплачується керуючому — цей процес називається кристалізацією. Залежно від фонду, це відбувається щорічно або щоквартально.
Щоквартальна кристалізація відповідає ритму оцінки активів та звітності для інвесторів. Комісія, сплачена у квітні, залишається у керуючого, навіть якщо прибуток кварталу згодом зникає. Максимальний рівень при цьому підвищується до досягнутого значення, і керуючий більше нічого не стягує, доки вартість не перевищить цей рівень. ESMA дозволяє такий ритм, якщо максимальний рівень діє протягом усього терміну існування фонду без можливості його скидання до нуля.
Це ключовий момент, який слід перевірити в документації. Деякі контракти дозволяють скидати максимальний рівень до поточного значення після кількох років спаду, і тоді керуючий може отримати комісію за зростання, яке лише покриває збитки інвестора. Для таких фондів ESMA вимагає, щоб збитки за останні п’ять років були покриті до нарахування будь-якої комісії.
Послідовні інвестиції створюють іншу проблему. Припустимо, максимальний рівень фонду становить 100, а частка зросла до 110 між двома періодами кристалізації. При загальному максимальному рівні для всіх інвесторів, той, хто вклав кошти за 110, сплатить комісію за зростання, якого він не бачив. Навпаки, той, хто вклав за 90 під час спаду, безкоштовно скористається зростанням до 100, що англосаксонські керуючі називають «free ride». Рішення полягає у веденні обліку часток за інвестором, кожна з яких має свою ціну входження та свій максимальний рівень. Таким чином, кожен інвестор сплачує комісію за реально отриманий прибуток.
Чотири питання, які варто поставити
У документації фонду «high water mark» часто описаний двома рядками. Чотири питання допоможуть перевірити його деталі:
- Чи розраховується комісія після вирахування плати за управління та інших витрат фонду?
- З якою періодичністю відбувається кристалізація, і чи підвищується максимальний рівень після кожної виплати?
- Чи можна скинути максимальний рівень до нуля, і через який час?
- Чи веде фонд облік за кожним інвестором, встановлюючи максимальний рівень відповідно до ціни його входження?
До цих питань додається питання про валюту, розглянуте в попередній частині. Для частки в біткоїнах максимальний рівень вимірюється в біткоїнах, і керуючий може отримати комісію в рік, коли курс впав.
Відповіді містяться в проспекті або договорі про підписку, рідко — в брошурі. Вони визначають реальну ставку комісії, яка в нашому першому прикладі перевищує контрактну більш ніж на 16 пунктів.
Джерело: journalducoin.com