
Вартість активів криптовалютного фонду – це показник, на який більшість інвесторів звертають увагу, не замислюючись, звідки він береться. Злом Binance 29 жовтня продемонстрував, що цей показник може стати складним для визначення. Протягом кількох днів найбільша платформа на ринку блокувала виведення коштів для всіх своїх клієнтів. Наступного понеділка Mercado Bitcoin у Бразилії також заморозила депозити та виведення без визначення термінів відновлення. Для пересічного інвестора таке очікування є виснажливим. Для фонду, який тримає частину своїх активів на відповідній платформі, це створює проблему розрахунку: необхідно все одно опублікувати ціну частки, хоча частина портфеля стає недоступною для переміщення.
Цей сьомий розділ нашої серії пояснює, що стоїть за цим показником. Ви дізнаєтеся, як розраховується вартість активів криптовалютного фонду, чому ціна, яку враховують для біткоїна, залежить від заздалегідь визначеної години та джерела, що може зробити фонд з активами, заблокованими на платформі, та чому цей вибір визначає, хто з інвесторів понесе потенційні збитки.
Ключові моменти
- Вартість активів (ВА) – це чиста вартість фонду, поділена на кількість часток. Це ціна, за якою інвестор входить або виходить, і її розраховує адміністратор, незалежний від керуючого.
- Для криптовалют, які торгуються скрізь за різними цінами, ВА базується на джерелі ціни та часі фіксації, зазначених у документах фонду. 10 жовтня 2025 року USDe впав майже до 0,65 $ на Binance, тоді як в інших місцях він тримався близько 1 $: джерело змінює результат.
- Коли активи заблоковані на платформі, фонд може відображати їх за ринковою ціною, застосовувати знижку, ізолювати їх у окремому “кишені” (side pocket) або призупинити розрахунок ВА.
- Збереження 100% заблокованих активів за їхньою номінальною вартістю вигідне тим, хто виходить негайно, за рахунок тих, хто залишається. У нашому прикладі різниця сягає 1,11 євро за частку.
Як розраховується вартість активів криптовалютного фонду
Сам розрахунок простий. Додається все, що належить фонду (криптовалюти, стейблкоїни, позиції за деривативами, банківські ліквідні кошти), віднімається все, що він винен (накопичені комісії за управління, резерви комісії за прибутковість, рахунки від постачальників послуг), і отримана чиста сума ділиться на кількість наявних часток.
Візьмемо фонд, який володіє активами на суму 10,4 мільйона євро та має зобов’язання щодо комісій на 200 000 євро. Його чисті активи становлять 10,2 мільйона. Якщо він випустив 85 000 часток, кожна коштує 120 євро. Новий інвестор, який вкладає 120 000 євро, отримує 1 000 часток, а власник, який продає 1 000 часток, отримує ту саму суму, за вирахуванням можливих комісій за вихід.
Слід пам’ятати два моменти. По-перше: комісія за прибутковість резервується у ВА поступово, ще до її фактичного стягнення. Опублікована ціна, отже, є чистою від уже зароблених керуючим комісій, з урахуванням механізму “high water mark”, описаного в п’ятому розділі. По-друге: розрахунок не виконує керуючий. У добре організованому фонді це робить незалежний адміністратор, який звіряє баланси платформ, банків та гаманців, застосовує правила оцінки та визначає кінцевий показник.
Частота розрахунків варіюється від фонду до фонду: щоденна, щотижнева або щомісячна. Вона також визначає ритм надходжень та виведення коштів, оскільки підписатися на нові частки або погасити наявні можна лише в дні, коли розраховується ВА.
Яку ціну обрати для біткоїна?
Акція компанії з індексу CAC 40 має офіційну ціну закриття. Біткоїн такої не має. Він торгується безперервно, сім днів на тиждень, на десятках платформ, і його ціна незначно відрізняється від однієї до іншої. Тому для оцінки портфеля необхідно вибрати час фіксації ціни (cut-off, часто опівніч за UTC) та джерело: ціну конкретної платформи, середнє значення цін з кількох платформ або індекс, опублікований спеціалізованим провайдером.
У звичайний час розбіжність між цими варіантами становить десятих відсотка. У кризові дні вона може стати величезною. 10 жовтня 2025 року, під час падіння, яке за лічені години ліквідувало позиції на мільярди доларів, USDe від Ethena торгувався близько 0,65 $ на Binance, тоді як на більшості інших майданчиків він залишався близько 1 $. Фонд, який оцінював свої USDe за ціною Binance того вечора, показав би збиток 35% за цією позицією. Той самий фонд, використовуючи мультиплатформний індекс, майже нічого б не помітив.
Обидва методи мають свої переваги. Однак керуючий не повинен мати змоги обирати джерело постфактум, залежно від отриманого результату. Тому правило оцінки має бути прописане в документах фонду і залишатися незмінним з місяця в місяць. Для деривативів логіка така ж: безстроковий контракт оцінюється за mark price на платформі, який також використовується для розрахунку ліквідацій, а не за останньою торговою ціною.
Активи, заблоковані на платформі
Повернімося до заморожування виведення коштів. Активи фонду залишаються відображеними на його рахунку, платформа іноді продовжує працювати для торгівлі, але нічого не можна вивести. Фонд має чотири способи обліку цих коштів у своїй ВА.
Відображення за ринковою ціною. Це стандартне рішення, коли платформа платоспроможна, а блокування є технічним. Воно стає ризикованим, якщо виникають сумніви щодо спроможності платформи повернути кошти.
Застосування знижки. Адміністратор зменшує їхню вартість на відсоток, що відображає ймовірність збитків. Вибір відсотка є складним і переглядається при кожному розрахунку.
Ізоляція в “side pocket”. Заблоковані активи виводяться з основного портфеля і переносяться до окремого “кишені”, що належить інвесторам, які були в фонді на момент блокування, пропорційно їхнім часткам. Основна ВА міститиме лише ліквідні активи, а входи та виходи здійснюватимуться за цією ціною. Те, що вдасться отримати з платформи, пізніше буде повернуто лише власникам “side pocket”.
Призупинення розрахунку ВА. За відсутності надійної ціни фонд припиняє розрахунки та закриває можливості для нових інвестицій і погашення. Більшість документів фондів передбачають такий випадок при події, що унеможливлює оцінку активів, але тривале призупинення негативно впливає на довіру інвесторів.
Хто платить за збитки: числовий приклад
Залежно від обраного варіанту, потенційні збитки лягають на різних інвесторів: тих, хто виходить під час блокування, або тих, хто залишається.
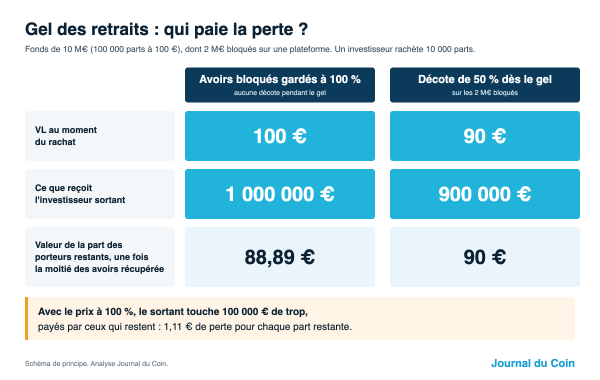
Фонд коштує 10 мільйонів євро, розподілених на 100 000 часток по 100 євро. Два мільйони заблоковані на платформі, що заморозила виведення. Один інвестор подає запит на погашення 10 000 часток.
Якщо фонд зберігає вартість заблокованих активів на 100%, ВА залишається 100 євро. Інвестор отримує 1 мільйон, оплачений ліквідними активами. Через кілька місяців платформа повертає лише половину того, що мала: фонд втрачає 1 мільйон. Залишається 8 мільйонів на 90 000 часток, тобто 88,89 євро за частку.
Якби фонд з самого початку застосував 50% знижку до заблокованих активів, ВА знизилася б до 90 євро. Інвестор, що виходив би, отримав би 900 000 євро, а ті, хто залишається, мали б частки по 90 євро після фактичного повернення коштів.
У першому випадку той, хто швидко вийшов, отримав на 100 000 євро більше, і кожен з тих, хто залишився, втратив по 1,11 євро на частку, щоб йому це компенсувати. Ось чому існують знижки, “side pockets” та призупинення: щоб запобігти ситуації, коли інформація, відома всім, але ще не відображена в ціні, дозволяє найшвидшим вийти за рахунок інших.
FTX – прецедент
У листопаді 2022 року банкрутство FTX поставило ті ж питання, але в значно більшому масштабі, ніж тимчасове заморожування виведення коштів. Кілька фондів мали значну частину своїх активів на цій платформі. Galois Capital, фонд, що спеціалізується на криптовалютних деривативах, втратив там близько половини свого капіталу. Через кілька місяців він був закритий, повернувши інвесторам більшу частину активів, які не були на FTX, та зберігши вимогу окремо через неможливість оцінити її.
Подальший розвиток банкрутства є повчальним. Кредиторам FTX було відшкодовано понад 100% їхніх вимог, але в доларах, виходячи з курсів дня банкрутства, коли біткоїн коштував близько 16 900 доларів. Таким чином, фонд, номінований у біткоїнах, отримав долари замість біткоїнів і пропустив усе подальше зростання. Це різниця між дохідністю в доларах і дохідністю в біткоїнах, яку ми описували в четвертому розділі, застосована до вимоги щодо банкрутства.
Що може запитати інвестор
За кожним опублікованим показником ВА стоять правила розрахунку. Чотири запитання допоможуть їх дізнатися:
- Хто розраховує вартість активів, як часто і протягом скількох днів після дати оцінки?
- Яке джерело ціни та час фіксації використовуються для криптовалют і деривативів, і де прописане це правило?
- Яка частка активів зберігається на одній платформі і скільки платформ використовує фонд?
- Якщо платформа заморожує виведення, хто приймає рішення щодо обробки заблокованих активів і як про це інформують інвесторів?
Відповіді на перші три запитання мають бути точними і міститися в документах фонду. Четверте питання не може бути настільки детальним: заморожування виведення може тривати два дні або два роки, стосуватися платоспроможної платформи або платформи, що банкрутує, і жоден керуючий не може заздалегідь написати правильну відповідь на кожен випадок. Натомість інвестор може дізнатися, хто прийматиме рішення, на основі чого, і в які терміни його повідомлять.
За матеріалами: journalducoin.com