
« Як ви збанкрутували? Двома способами. Поступово, а потім раптово ». Борг Франції тривалий час жив першою половиною цієї цитати Ернеста Хемінгуея з роману «І сходить сонце». Цього тижня ринки почали повторювати другу. У п’ятницю, 2 жовтня, кредитні дефолтні свопи (CDS) з терміном на 5 років, контракти, що слугують страховкою від невиконання зобов’язань, щодо Франції досягли 81 базисного пункту (один базисний пункт дорівнює 0,01 %). Це найвищий показник за багато років.
Однак уряд Лекорню щойно представив бюджет на 2027 рік з економією 54 мільярди євро. Інвестори, очевидно, чекають не лише економії в електронній таблиці: вони хочуть бачити її ухваленою, а потім дотриманою.
Ключові моменти цієї статті:
- Страхування боргу Франції від дефолту (5-річний CDS) тепер коштує 81 базисний пункт, чого не спостерігалося роками.
- Різниця у ставках з Німеччиною (спред OAT-Bund) сягає 159 пунктів, і Франція позичає дорожче, ніж Італія.
- Крихкий бюджет на 2027 рік та президентські вибори у квітні 2027 року: інвестори сумніваються у здатності Парижа стабілізувати свій борг.
- Біткойн поки що не отримує вигоди, але кожен додатковий базисний пункт коштує державі 31 мільйон євро відсотків на рік.
CDS Франції на рівні 81 пункту: ціна страховки від банкрутства держави
CDS працює як страховий поліс. Покупець сплачує щорічну премію, а продавець відшкодовує збитки, якщо позичальник припиняє платити. З CDS Франції на рівні 81 пункту, захист 10 мільйонів євро боргу коштує 81 000 євро на рік, або 0,81% від застрахованої суми. Це висока ціна.
Цей пік відображено в даних S&P Global, опублікованих у п’ятницю Dow Jones. Зберігаймо спокій. Ми ще дуже далекі від боргової кризи єврозони 2011 року, коли страхування боргу Італії чи Греції коштувало сотні пунктів. Крім того, ніхто не робить ставок на дефолт Парижа до Різдва. Ринок вимагає плату за ризик, який він чудово ігнорував два роки тому. І він вимагає за нього все більше.
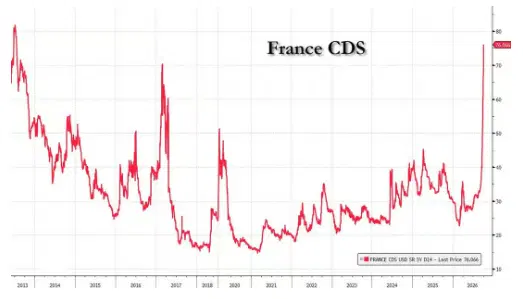
Ціна страхування від дефолту Франції (5-річний CDS, у базисних пунктах) на найвищому рівні з початку 2010-х років. Графік закінчується на 76 пунктах, незадовго до п’ятничного піку на 81 пункті. Джерело: Bloomberg
Спред OAT-Bund та CDS: Франція позичає дорожче за Італію
CDS ніколи не рухаються самі по собі. Різниця між 10-річною французькою ставкою та її німецьким еквівалентом називається спредом OAT-Bund. OAT (obligation assimilable du Trésor) — це французький державний борг, Bund — його німецький еквівалент, який вважається найбезпечнішим у єврозоні. Чим вищий спред, тим дорожче Франція платить порівняно з Німеччиною. 18 вересня він перевищив 100 базисних пунктів, вперше з 2012 року, як повідомляв тоді Boursorama. У п’ятницю, 2 жовтня, він досяг 159 пунктів, найвищий показник з листопада 2011 року, за даними Dow Jones. 10-річна OAT тоді котирувалася на рівні 4,99%. Фактично, Париж платить майже на 1,6 пункту більше, ніж Берлін, щорічно позичаючи на десять років.
Італія, яка довгий час була аутсайдером єврозони, тепер позичає значно дешевше. 30 вересня 10-річний італійський BTP (еквівалент OAT) закрився на рівні 4,60%. Натомість, OAT закінчила день на рівні 4,84%, за даними Il Sole 24 Ore. Аутсайдер обігнав першого учня.
Бюджет 2027 та президентські вибори: чому ринок більше не вірить Франції
Поставте себе на місце портфельного менеджера, професіонала, який примножує заощадження своїх клієнтів, позичаючи державам. Ви позичаєте державі, борг якої досягає 119% ВВП, тобто більше, ніж усе багатство, вироблене країною за рік. Її дефіцит становить близько 5,4% ВВП у 2026 році, що майже вдвічі перевищує європейську межу в 3%. Потім ви бачите, як ця сама держава представляє 54 мільярди євро економії перед парламентом без більшості. З обережності ви купуєте CDS Франції для страхування. Якщо всі менеджери роблять те саме, ціна цієї страховки зростає.
Президентські вибори у квітні 2027 року ускладнюють усе. Жодна партія не зацікавлена в ухваленні заморожування зарплат або меншого перегляду пенсій за шість місяців до виборів. Але менеджери це знають. Вони менше сумніваються у платоспроможності Франції, ніж у її здатності ухвалити бюджет, який стабілізує її борг. Саме цей сумнів вимірює CDS Франції.
Біткойн проти боргової кризи Франції: притулок зачекає
У X (раніше Twitter) злет CDS Франції викликав звичні реакції: борг падає, купуйте біткойн. Аргумент має логіку. Актив, обмежений 21 мільйоном одиниць, уникає будь-якого розбавлення: жодне державне казначейство не може створити більше, щоб погасити свої борги. Він стає привабливішим, коли рейтинг держави з G7 погіршується.
Однак цифри закликають до обережності. Уранці в п’ятницю біткойн торгувався близько 86 000 доларів. Він зріс на 9,6% за місяць, але впав на 28,5% за рік. Його зростання більше пов’язане з вимушеним закриттям ставок на зниження (ліквідація коротких позицій) та падінням відсоткових ставок у США, ніж з панікою в Парижі. Незважаючи на найвищий CDS Франції, втечі до BTC поки що не спостерігається.
Справжнє випробування відбудеться значно раніше президентських виборів, під час аукціонів, регулярних продажів, через які держава позичає кошти у інвесторів. З державним боргом у 119% ВВП Франція повинна багато позичати. Агентство France Trésor планує випустити 310 мільярдів євро боргу середньо- та довгострокової перспективи у 2026 році. Підрахуємо: 310 мільярдів євро, помножені на 0,01%, дають 31 мільйон. Отже, кожен додатковий базисний пункт, якого вимагають інвестори, додає 31 мільйон євро відсотків на рік, лише за боргом, випущеним цього року. Якщо CDS Франції продовжуватиме зростати, рахунок також зросте.