
Відкрийте звичайний криптогаманець, можливо, навіть свій власний. Біткоїн, кілька великих капіталізацій, жменька альткоїнів, інколи трохи стейкінгу: десять рядків і заспокійливе відчуття розподіленого ризику. Але це відчуття помилкове. Ці рядки рухаються вгору і вниз разом, і роблять це тим більше синхронно, коли ринок падає, тобто саме в той момент, коли диверсифікація мала б допомогти. З точки зору управління, їхня кореляція наближається до 1 у фазах стресу, тому за десятьма рядками насправді ховається одна й та сама ставка, ставка на зростання, повторена десять разів.
Ця ставка іноді збагачувала тих, хто її тримав, але вона залишається ставкою, і не кожен може дозволити собі її робити: скарбниця компанії, яка публікує квартальні звіти, фонд, який відповідає перед радою директорів, приватна особа, яка вже надто багато разів продавала в найгірший момент… Для них існує інша родина стратегій, яку десятиліттями практикували на акціях фонди long/short і яку згодом адаптували до крипти: market neutral. Вона виключає напрямок ринку з рівняння, і залишається лише потік прибутку, джерело якого нічого спільного не має з напрямком курсів. Звідки береться цей потік, хто його платить, скільки він приносить після вирахування комісій і, головне, від чого він не захищає – розберемося в цьому першому розділі серії, присвяченій цій механіці та її межам.
Ця стаття запропонована вам DCY. Щоб дізнатися про їхній підхід, відвідайте dcy.fund.
Ключові моменти
- Нейтральна позиція поєднує покупку спот та коротку продаж з однаковим номіналом на безстроковому контракті, що анулює вплив ціни на результат.
- Базова ставка фінансування (0,01% кожні вісім годин) еквівалентна майже 11% річних, але вона коливається залежно від попиту на кредитне плече і опускається нижче нуля під час паніки.
- Депозитна маржа знижує цю цифру приблизно до 8,8% на фактично задіяний капітал, ще до врахування комісій, сплачених за дві ноги.
- Ліквідація короткої ноги та референтна ціна, розрахована платформою, залишаються двома небезпеками, від яких нейтральність не захищає.
Дельта, або мистецтво не мати власної думки
Як зазначалося, ця ставкова гра на напрямок цілком виправдана і принесла багато грошей тим, хто її тримав. Важливо лише розуміти, що ви робите ставку, адже саме вона визначає прибутковість портфеля, його волатильність і, зрештою, точний момент, коли ви продаєте в найгірший час.
Проте, менеджер ставить собі інше запитання: які джерела прибутку можна використовувати, не визначаючи напрямок ринку? Звідси й виник market neutral: стратегія носить таку назву, коли її чиста експозиція до напрямку базового активу дорівнює нулю, або принаймні тримається дуже близько до нуля, що в термінології торгових залів підсумовується одним словом: дельта. Дельта 1 означає, що зміна біткоїна на 1% призводить до зміни позиції на 1%, тоді як дельта 0 означає, що вона не рухається, незалежно від напрямку ринку. Однак ця дельта ніколи не залишається на нулі сама по собі, оскільки розміри змінюються, маржі перераховуються, а прибутки накопичуються з одного боку; отже, основна робота полягає в тому, щоб повернути її до нуля, баланс за балансом.
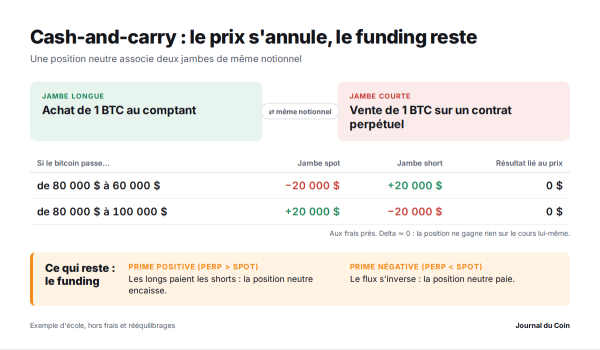
Розглянемо простий приклад: найпростіший cash-and-carry. Ми купуємо 1 BTC спот і продаємо, одночасно, еквівалент одного біткоїна за безстроковим контрактом, так щоб довга та коротка ноги мали абсолютно однаковий номінал. Якщо біткоїн падає з 80 000 до 60 000 доларів, спотова нога втрачає 20 000 доларів, а коротка нога заробляє стільки ж; якщо він зростає з 80 000 до 100 000, відбувається зворотне, аж до долара (точніше, за вирахуванням комісій). В обох випадках результат, пов’язаний з ціною, є нульовим, і капітал залишається замороженим, не приносячи жодного прибутку від самого курсу. Уся перевага операції полягає в залишковому потоці.
Гроші дають нетерплячі
Безстроковий контракт за визначенням не має терміну придатності. Отже, ніщо не змушує його ціну збігатися з ринковою спот-ціною, як це робить терміновий контракт з датою експірації наближається до поставки, і платформи коригують цей недолік за допомогою фінансування (funding), періодичних платежів між покупцями та продавцями, знак яких залежить від розбіжності між ціною безстрокового контракту та спот-індексом. Коли безстроковий контракт котується вище спот, тобто коли премія позитивна, довгі позиції платять коротким; потік змінюється на протилежний у зворотному випадку.
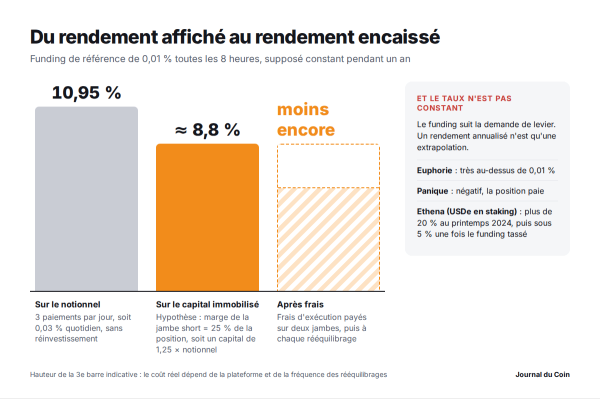
Масштаб можна перевірити за три кліки. Базова ставка становить близько 0,01% за восьмигодинний період на більшості платформ, тобто три періоди на день, 0,03% щодня та 10,95% від номіналу на рік без реінвестування, або трохи менше 11,6% при реінвестуванні платежів. У цьому розрахунку немає нічого надзвичайного, крім того, що фактично спостережувані ставки, публічні та доступні в історичних даних фінансування кожної платформи, дуже часто відхиляються від цього значення за замовчуванням, як в один, так і в інший бік.
Два уточнення фактично створюють значний розрив між цією цифрою та фактично отриманим доходом.
Перше стосується стабільності ставки, якої насправді немає. Фінансування коливається залежно від попиту на кредитне плече: значно вище свого значення за замовчуванням під час ейфорії, коли відкритий інтерес зростає з боку покупця, воно переходить у від’ємну територію під час паніки. Ethena побудувала цілий синтетичний стейблкоїн на цьому потоці, і його дохідність, розподілена серед власників USDe, розміщених у стейкінгу, перевищила 20% річних навесні 2024 року, перш ніж знову впасти нижче 5%, коли фінансування стабілізувалося. Таким чином, дохідність, заявлена як 11%, що передбачає дванадцять місяців постійних виплат, є лише екстраполяцією, замаскованою під прогноз.
Друге уточнення стосується бази розрахунку, яка ще частіше замовчується. Дохідність вимірюється на задіяний капітал, а не на номінал. Однак утримання вищеописаної позиції вимагає не тільки покупки 1 BTC спот, але й внесення початкової маржі для короткої ноги та її підтримки вище рівня обслуговування незалежно від руху ринку. Якщо ця маржа становить чверть позиції, задіяний капітал досягає 1,25 номіналу, і ефективний дохід механічно падає з 10,95% до 8,8%. Додайте сюди комісії за виконання, сплачені двічі, оскільки є дві ноги, і ще більше при кожному ребалансуванні, і стає зрозуміло, що менеджер, який говорить про дохідність, не уточнюючи базу розрахунку, насправді говорить про щось інше.
Залишається з’ясувати, хто платить цей потік і чому. Попит на кредитне плече в криптовалюті переважно покупницький: приватна особа, яка хоче посилити своє переконання, майже завжди посилює його на зростання, і платить за це, період за періодом. З іншого боку, маркет-мейкери та хедж-фонди не мають бажання робити ставку на падіння біткоїна; тому вони купують спот те, що продають за контрактом, і натомість отримують винагороду за цю послугу ліквідності. Таким чином, потік існує доти, доки існує асиметрія, яка його живить: він зменшується, коли вона зменшується, і змінюється на протилежний, коли вона змінюється.
Нейтральний не означає спокійний
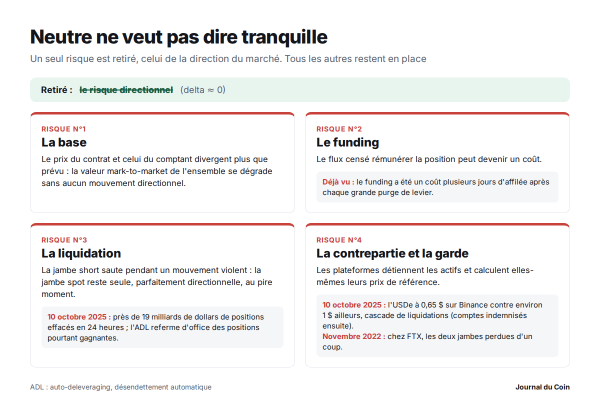
Market neutral не означає без ризику, і це найпоширеніший хибний висновок щодо цієї теми. Певний ризик, а саме ризик напрямку ринку, дійсно був усунутий, але всі інші залишаються, і вони мають свої назви.
Перший – це базовий ризик: ціна контракту та спот-ціна можуть розійтися більше, ніж очікувалося, що погіршує ринкову вартість усього, без будь-якого руху в певному напрямку.
Другий пов’язаний із самим фінансуванням, яке може стати витратою, і яке, до речі, було таким протягом кількох днів поспіль після кожного великого очищення кредитного плеча.
Третій – це ризик ліквідації короткої ноги під час різкого руху. 10 жовтня 2025 року майже 19 мільярдів доларів позицій зникли за двадцять чотири години, а механізми автоматичного зниження боргу (ADL) примусово закрили навіть прибуткові позиції. У такому випадку спотова нога залишається самотньою, абсолютно залежною від напрямку, в найгірший можливий момент.
Четвертий, нарешті, – це контрагентський ризик та ризик зберігання. Усе це спирається на платформи, які володіють активами та самостійно розраховують свої референтні ціни. У той самий день, 10 жовтня, USDe впав до 0,65 долара на Binance, тоді як токен торгувався близько 1 долара будь-де інде, що спричинило каскад ліквідацій за позиціями, які мали бути нейтральними; пізніше платформа відшкодувала постраждалі рахунки. За три роки до цього фонди, які тримали свою коротку ногу на FTX у листопаді 2022 року, втратили обидві ноги одразу.
Отже, чотири ризики, жоден з яких не є теоретичним, і кожен з яких заслуговує на більше, ніж рядок, який ми їм щойно присвятили.
А що, якби ми просто тримали свій біткоїн?
Найсерйозніше заперечення стосується альтернативної вартості. У довгостроковій перспективі інвестор, який купив біткоїн і більше до нього не торкався, перевершив, і значно, будь-яку правильно виконану стратегію market neutral. Цей момент не обговорюється, і жоден серйозний менеджер його не обговорює. Однак порівняння базується на трьох припущеннях, які слід пояснити.
По-перше, воно передбачає, що ви тримали позицію від початку до кінця, не продаючи під час падінь на понад 70%, які біткоїн вже пережив (84% між груднем 2017 року та груднем 2018 року, 77% між листопадом 2021 року та листом 2022 року).
По-друге, воно передбачає інвестора, який має весь час у своєму розпорядженні і жодних пасивних зобов’язань, які потрібно виконати.
По-третє, і найголовніше, воно передбачає, що ви б обрали біткоїн, а не один із тисяч активів, що зникли.
Жодне з цих припущень не є абсурдним, але разом вони описують інвестора, який досить рідкісний у реальному житті, і, головне, профіль ризику, який компанія або цільовий фонд просто не можуть прийняти перед своєю радою директорів.
Однак, з іншого боку, слід зробити чесне уточнення. Середня фактична ефективність крипто-фондів market neutral у довгостроковій перспективі залишається поза межами цієї статті через відсутність публічних і однорідних даних, а бази даних, що доступні, до того ж страждають від масивного упередження виживаності, оскільки фонд, що закривається, перестає декларувати свої показники. Отже, ніхто з цього боку також не може навести беззаперечну цифру.
Market neutral ніколи не претендував на те, щоб перевершити біткоїн на бичачому ринку. Для скарбниці, яка публікує квартальні звіти, арбітраж скоріше полягає між річним потоком у 8-9%, іноді від’ємним, і активом, здатним втратити три чверті своєї вартості за дванадцять місяців.
Ця стаття була запропонована вам DCY. Знайдіть їхній підхід до market neutral та їхні фонди на dcy.fund.