

Багато батьків, відкриваючи ощадний рахунок для своєї дитини, вважають це простим, безпечним та надійним кроком. Гроші, здавалося б, будуть там, коли вони знадобляться. Проте, за цим заспокійливим фасадом ховається важливіше питання: якою реальною буде вартість цієї суми до повноліття дитини? Адже відкладати гроші — це не те саме, що змушувати їх працювати. А на такому довгому горизонті ця різниця має величезне значення. Саме тут на допомогу приходить SwissBorg зі своєю індивідуальною пропозицією. Розберімося детальніше!
Різниця між сумою та цінністю
Ощадний рахунок показує певну суму. Ця сума не зменшується і навіть може трохи зростати з часом. Це заспокоює. Але все інше також зростає! Оренда, освіта, транспорт, харчування — все стає дорожчим.
Отже, та сама сума з часом дозволяє купити менше. Візьмемо для прикладу 10 000 євро:
- Якщо ціни зростатимуть на 2% на рік (цільовий показник Європейського центрального банку), то через вісімнадцять років знадобиться близько 14 000 євро, щоб купити те, що сьогодні коштує 10 000 євро.
- При 3% ця сума перевищить 17 000 євро.
Навіть з ощадним рахунком, що приносить 1,5% річних, ви заробите трохи більше 3 000 євро відсотків. Таким чином, коли ваші діти отримають свої гроші, вони фактично втратять купівельну спроможність! Це реальна, щорічна, непомітна втрата. Її не відображають у виписках, про неї не говорять радники. Але вона існує.

Неправильний і правильний ризик
Більшість батьків прагнуть не ризикувати грошима, які вони відкладають для своїх дітей. Тому обирають стратегії, що уникають ринкової волатильності.
Якщо такий підхід є виправданим для інвестицій на 2-3 роки, то для періоду в 18 років все змінюється. На такому довгому горизонті волатильність часто стає лише тимчасовим явищем. Натомість інфляція залишається. Вона не зникає. Її не компенсують. Вона накопичується.
Тому справжній ризик на довгий термін — це не тимчасове зниження вартості. Це постійне перебування в умовах, коли рахунок втрачає купівельну спроможність. Примарна безпека ощадного рахунку є безпекою короткостроковою. На період дорослішання дитини вона перетворюється на заплановану втрату.
Ціна очікування
Деякі батьки діють одразу після народження дитини, але багато хто відкладає це на потім: коли дитина підросте, коли буде більше грошей, коли ситуація стабілізується.
На жаль, втрачений час неможливо надолужити. Перші роки є найбільш цінними саме тому, що вони дають найбільше часу для складного відсотка. Почати з малого, але рано — часто краще, ніж чекати, щоб почати з великої суми. Повернімося до нашого прикладу з 10 000 євро:
- Уявімо батька, який від народження дитини вкладає 50 євро на місяць під 2% річних. Через 18 років він відкладе для своєї дитини 10 800 євро і заробить близько 2 187 євро відсотків.
- Інший батько чекає, доки накопичить 10 800 євро, і потім вкладає їх під ті ж умови. Якщо він вкладе гроші, коли дитині буде 8 років і 9 місяців, його дитина гарантовано втратить у порівнянні з тією, яка робила невеликі, але регулярні внески.
Інвестиційний горизонт для дитини — це перевага, яку мало хто з дорослих може собі дозволити. Марнувати її, тримаючи гроші на неактивному рахунку, — це помилка, яку важко виправити.
Будувати, а не зберігати: Kids Bundle від SwissBorg
Економія — це не зберігання. Економія — це виділення ресурсів на певну мету. Для дитини ця мета далека в майбутньому, тому й підхід має бути відповідним. SwissBorg розробив спеціальну пропозицію для цього випадку — Kids Bundle. Це готовий портфель, що складається з кількох взаємодоповнюючих частин, кожна з яких виконує свою роль. Доступні дві версії залежно від вашого місця проживання:
Для громадян Швейцарії:
- База у швейцарських франках для стабільності (33%);
- Золото для захисту (34%);
- Біткоїн для довгострокового потенціалу зростання (33%).
Для мешканців ЄЕЗ:
- Швейцарський франк для стабільності (50%);
- Біткоїн для захисту (30%);
- Ефіріум (10%) та Солана (10%) для довгострокового потенціалу зростання.
Усе це автоматично ребалансується щокварталу для підтримки бажаних пропорцій. Нічого надзвичайного, нічого вражаючого. Але це дієва методика, яка витримає двадцять років, з можливістю налаштування автоматичних поповнень, що перетворить намір на звичку.
Щоб дати вам уявлення про потенціал продукту (хоча минулі результати не є надійним показником майбутніх доходів), ось як це могло б виглядати для батька, який переказував 100 євро на місяць з серпня 2021 року по липень 2026 року (загалом 6 000 євро):
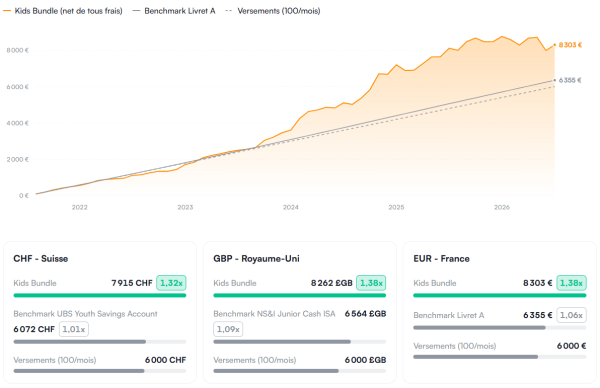
З Kids Bundle немає комісій за купівлю чи продаж. І якщо ви зміните свою думку, ви можете продати в будь-який час без періоду блокування.
Ваш хід
Мінімальний поріг входу встановлено на рівні 50 євро. Це скромна, майже символічна сума, яка контрастує з тим, наскільки значною вона може стати за вісімнадцять років. Адже ритуал робити щось для своєї дитини в перші тижні життя заслуговує на щось краще, ніж рахунок, що приносить менше, ніж інфляція. Справжнє питання не в тому, чи будуть гроші через вісімнадцять років. Вони будуть. Справжнє питання полягає в тому, що на них можна буде купити.
Якщо ви ще не знайомі зі SwissBorg, ви можете ознайомитися з платформою, прочитавши цю статтю. Вона повністю відповідає нормам MiCA і постійно розширює свої продукти та послуги. Наприклад, нещодавно вона інтегрувала блокчейн Robinhood у свій Meta-Exchange, що є додатковою перевагою для тих, хто бажає диверсифікувати портфель своєї дитини або свій власний.