
В Україні почала працювати система відкритого банкінгу. Це безпечний обмін даними між фінансовими установами через відкриті програмні інтерфейси (API), який відбувається виключно за згодою клієнта. Мета системи — запропонувати користувачам ширший вибір фінансових продуктів та послуг, а також дозволити їм бачити інформацію про свої кошти та залишки на рахунках у різних установах в одному додатку, ніби в єдиному цифровому гаманці.
Передумови для запровадження цієї моделі мають європейське коріння. Саме в ЄС, після прийняття другої Директиви про платіжні послуги (PSD2), відкритий банкінг почав активно розвиватися, а Україна прагне інтегруватися в європейський платіжний простір.
Закон «Про платіжні послуги», ухвалений 30 червня 2021 року, створив правову базу для відкритого банкінгу. Відповідні нормативні акти Національного банку України набули чинності з 1 серпня 2025 року. Регулятор очікує, що нова екосистема стимулюватиме конкуренцію на платіжному ринку, покращить якість та здешевить платіжні послуги, а також сприятиме фінансовій інклюзії та інноваціям.
Для клієнтів це означає можливість переглядати баланси та історію операцій за рахунками в різних банках в межах одного додатку. Користувачі самостійно вирішуватимуть, кому і до яких даних надавати доступ, і зможуть відкликати свою згоду в будь-який момент. Також стає можливим здійснювати прямі платежі з рахунку на рахунок через сторонні сервіси, не передаючи їм свої облікові дані. Важливо, що операції в межах відкритого банкінгу будуть тарифікуватися так само, як і в дистанційних каналах обслуговування самого банку. Розглянемо детальніше, які переваги надає ця технологія клієнтам банків.
Що таке відкритий банкінг?
Відкритий банкінг (Open Banking) — це система безпечного обміну фінансовими даними між банками та іншими фінансовими сервісами. Ключовий аспект полягає в тому, що такий обмін можливий лише за згодою клієнта. На практиці це означає можливість консолідувати інформацію про всі рахунки в одному додатку: переглядати витрати, здійснювати перекази та контролювати свої фінанси централізовано, уникаючи необхідності використовувати безліч різних застосунків.
Розглянемо на конкретному прикладі. Клієнт надає свою згоду через додаток банку або фінансового сервісу на доступ до історії витрат та загального балансу за певним рахунком. Додаток, використовуючи спеціальні програмні інтерфейси (API), підключається до банківської системи та обробляє ці дані. Жоден банк не передає інформацію автоматично. Доступ надається виключно за згодою клієнта. Усі дані надійно захищені та не можуть бути використані всупереч призначенню.
Основна ідея відкритого банкінгу полягає в тому, що клієнту не потрібно ділитися паролями чи персональними даними з третіми сторонами. Обмін інформацією відбувається безпосередньо між фінансовими установами, гарантуючи безпеку даних клієнта. Таким чином, користувач може відкрити додаток одного банку і бачити там інформацію про всі свої рахунки, включно з балансами та історією операцій.
Відкритий банкінг також спрощує процес здійснення платежів і переказів через підключені фінансові сервіси, надаючи користувачеві повний контроль над наданими дозволами.
Які переваги для клієнта банку від використання системи Open Banking?
В Україні відкритий банкінг знаходиться на початковому етапі розвитку. Інноваційні можливості будуть з’являтися поступово, залежно від швидкості інтеграції банків та фінансових сервісів у нову екосистему. Для користувачів очікуються такі зміни:
- Повний контроль над фінансами в одному додатку. Клієнтам більше не потрібно перемикатися між різними банківськими застосунками, оскільки вони зможуть бачити баланси та історію операцій за всіма своїми рахунками в одному обраному додатку.
- Аналіз витрат і доходів з усіх карток в одному місці, без необхідності використання додаткових сервісів. Відкритий банкінг дозволяє збирати інформацію про витрати з усіх карток та проводити комплексний аналіз особистих фінансів.
- Можливість здійснювати прямі перекази коштів між рахунками різних банків, без необхідності введення 16-значних номерів карток, термінів дії чи CVV-кодів.
Переваги відкритого банкінгу для бізнесу
Для бізнесу Open Banking значно спрощує фінансові операції:
- Перекази коштів з одного рахунку на інший для фізичних осіб-підприємців (ФОП) стають економічно вигіднішими.
- Усі банківські виписки можна переглядати в одному місці, не перемикаючись між різними банкінговими системами. Всі корпоративні рахунки відображаються в єдиній системі.
- Відкритий банкінг сприяє автоматизації бухгалтерського обліку: дані про оплату товарів надходять в облікові програми автоматично та в режимі реального часу.
Як інтегрувати рахунки різних банків у свій додаток?
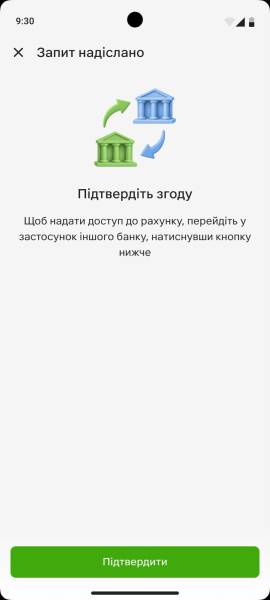
Щоб почати користуватися Open Banking, відкрийте додаток фінтех-компанії або банку, де ви бажаєте об’єднати свої рахунки. Введіть необхідну інформацію та підтвердіть запит за допомогою push-повідомлення у банківській системі.
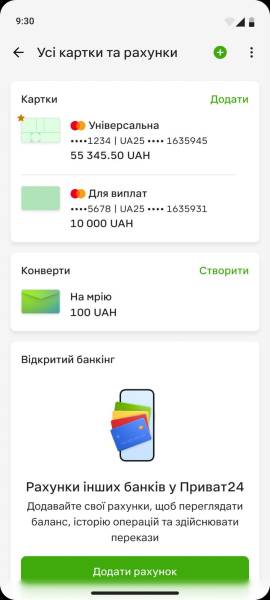
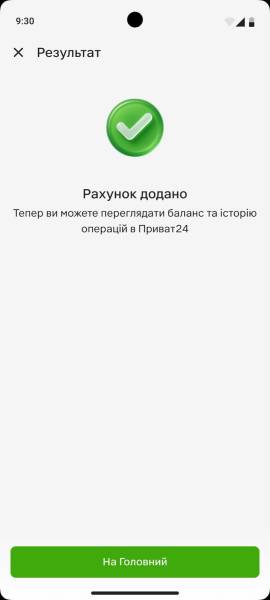
Наприклад, якщо ви є клієнтом ПриватБанку, у додатку Приват24 перейдіть до розділу «Усі», оберіть пункт «Відкритий банкінг», натисніть «Додати рахунок» та додайте потрібний банківський рахунок.
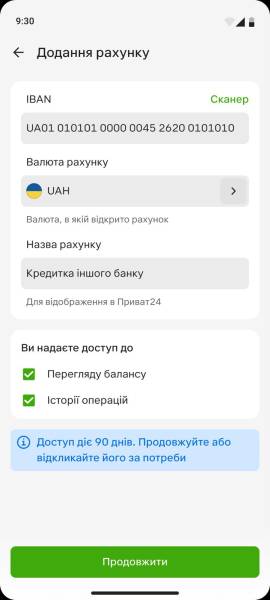
Наразі відкритий банкінг працює у форматі MVP (Minimum Viable Product), що дозволяє клієнтам переглядати баланси та історію операцій за рахунками в інших банках, здійснювати донати з будь-якого доданого рахунку та поповнювати картку ПриватБанку з інших карток безпосередньо в додатку. Однак, система активно розвивається, і з часом користувачі зможуть отримати максимальну користь від цієї технології.
Згоду на доступ до рахунку можна відкликати будь-коли.
Чи безпечно користуватися Open Banking?
Безпека є одним із ключових аспектів системи Open Banking, яка пропонує значно надійніший спосіб обміну даними порівняно зі звичними методами. Коли користувач використовує відкритий банкінг, він ніколи не передає свої паролі, PIN-коди чи CVV-коди стороннім додаткам.
Важливо зазначити, що клієнт самостійно надає згоду на використання відкритого банкінгу, яка діє протягом 90 днів. Цю згоду можна скасувати в будь-який момент. Після закінчення терміну дії згода може бути продовжена лише за бажанням користувача.
Під час використання системи Open Banking користувач може надати дозвіл на доступ до наступних даних:
- Баланс рахунку — фінансовий додаток може відображати актуальний залишок коштів.
- Історія операцій — для аналізу витрат, планування бюджету або формування фінансової звітності.
- Баланс та історія операцій — для отримання комплексної інформації про фінансовий стан.
- Платежі через Open Banking — система дає змогу здійснювати платежі через сторонні фінансові сервіси.
Доступ до системи мають лише сертифіковані фінтех-компанії та банки, які пройшли ретельну перевірку Національним банком України. Наразі до таких належать ПУМБ, А-Банк, Глобус, monobank. Згодом цей список буде розширюватися.
Відкритий банкінг передбачає спільний підхід до розвитку, і його повне впровадження можливе лише за умови виконання регуляторних вимог усіма банками. Це забезпечить безпечний та передбачуваний процес обміну даними між фінансовими установами.
За матеріалами: lb.ua