

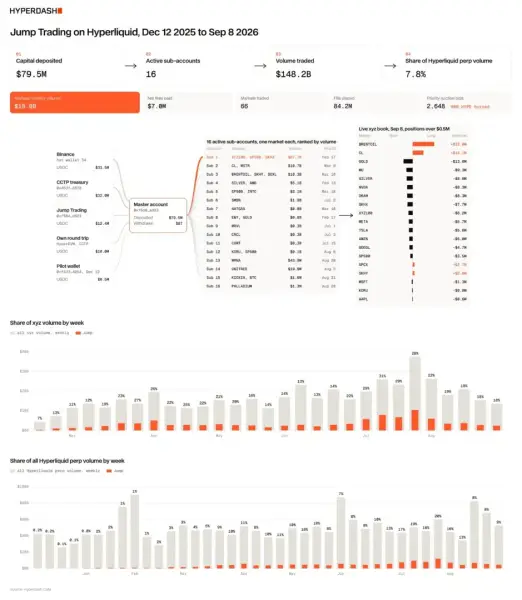
Компанія Jump Trading згенерувала сукупний обсяг майже 150 мільярдів доларів на платформі Hyperliquid з моменту свого першого депозиту 12 грудня 2025 року. Це колосальна цифра для однієї торгової фірми. Гіганти традиційного маркет-мейкінгу цілком освоїлися в ончейн-деривативах — контрактах з кредитним плечем, що торгуються безпосередньо на блокчейні, без посередництва централізованих бірж.
Ключові моменти статті:
- За дев’ять місяців обсяг торгів Jump Trading на Hyperliquid сягнув майже 150 мільярдів доларів.
- Компанія забезпечила 7,8% від загального обсягу безстрокових контрактів на Hyperliquid, використовуючи відносно скромний капітал у 63,6 мільйона доларів.
Актор, що становить майже десяту частину всього Hyperliquid
Ці дані від Гансона Бірінгера, співзасновника аналітичної платформи Hyperdash, були опубліковані Wu Blockchain 9 вересня. Jump Trading здійснює операції через один основний та шістнадцять допоміжних рахунків. Результат: 7,8% від усього обсягу безстрокових контрактів, укладених на Hyperliquid з грудня, так чи інакше пройшли через руки чиказької фірми. На деяких більш специфічних ринках її частка зростає ще більше.
Дев’ять місяців безперервної активності, шістнадцять паралельно працюючих допоміжних рахунків. Це ніколи не зупиняється.
Скромні позиції, величезний вплив
Це парадокс, який одразу впадає в очі при детальному розгляді цифр, згідно з даними, опублікованими Bloomingbit. Активи, що зберігаються Jump Trading на своїх рахунках Hyperliquid, не перевищують 63,6 мільйона доларів, при номінальній вартості позицій близько 145 мільйонів. Іншими словами, фірма оперує скромним капіталом. Але з феноменальною швидкістю. У цьому й полягає вся майстерність маркет-мейкінгу: заробляти на спредах (різниці між ціною купівлі та продажу), повторюючи операції тисячі разів на день, а не на кількох великих напрямних ставках.
Jump вже сплатила близько 7 мільйонів доларів комісій за торгівлю на Hyperliquid. І це не єдиний внесок у протокол: 65 мільйонів доларів USDC, депонованих як застава, генерують, відповідно до ставки AQAV2 (механізм винагороди за застави на Hyperliquid), близько 1,8 мільйона доларів річного процентного доходу для самого протоколу.
Залежність, що викликає питання, модель, що працює
Залишається питання, яке DeFi (децентралізовані фінанси) тягне за собою з самого початку: чи платформа, яка зобов’язана значною частиною свого обсягу одному інституційному гравцеві, є справді настільки децентралізованою, як стверджує? Jump Trading не є поодиноким випадком. Саме такі фірми десятиліттями забезпечують функціонування торгових книг на Волл-стріт, а сьогодні переорієнтувалися на ончейн-технології.
Однак, зворотний аргумент також є вагомим. Без досвідчених маркет-мейкерів спреди розширюються, ліквідації стають жорсткішими, а дрібні трейдери платять за це. Hyperliquid є однією з найприбутковіших платформ у всій DeFi саме тому, що їй вдалося залучити таких гравців, а не відштовхнути їх в ім’я “чистої” децентралізації, яка на практиці призвела б до спорожніння книги ордерів.